Domain am-online.de kaufen?
Wir ziehen mit dem Projekt
am-online.de um.
Sind Sie am Kauf der Domain
am-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain am-online.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Kern Mikroskop-Tablet-Kamera ODC 251Die Mikroskop-Tablet-Kamera KERN ODC 251 besteht aus einem Android Tablet mit 10,5" HD-Display in Kombination mit einer 8-MP-Kamera. Sie ist intuitiv bedienbar und eignet sich für alle trinokularen Mikroskope mit C-Mount-Adapter Die KERN Tablet-Kameras wurden speziell für die einfache und direkte Beobachtung der Proben auf dem Bildschirm entwickelt, egal ob im Laboreinsatz, in der Qualitätsprüfung oder in Ausbildung und Studium Die integrierte Hochleistungs-Kamera verfügt über einen 8-MP-Bildsensor mit einer Sensorgröße von 1/1,8" und kann Videos mit einer Auflösung von 4K aufzeichnen. Damit ermöglicht sie neben der Live-Übertragung des Bildes an das Android Tablet auch die Erstellung hochauflösender Bilder und Videos zur Dokumentation. Messungen, wie z. B. Strecken- und Flächenmessungen sind ebenfalls möglich Ein automatischer Weißabgleich und der automatische Kontrastausgleich kann schnell und einfach vorgenommen werden, was ein effizientes Arbeiten ermöglicht Durch die integrierten Schnittstellen werden eine Vielzahl an weiteren Funktionen bereitgestellt, wie z. B. - Datenspeicherung auf USB-Stick - Anschluss einer USB-Maus - Übertragung des Livebildes auf einen externen Bildschirm per HDMI - Übertragung gespeicherter Daten an externe Empfänger per WLAN oder LAN Im Lieferumfang befindet sich die Tablet-Kamera mit vorinstallierter Messsoftware, das Netzteil, ein Kalibrier-Slide sowie die Betriebsanleitung1219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buschendorff, Florian: Ohne Handy - voll am Arsch!Ohne Handy - voll am Arsch! , Unterrichtsmaterial für Lehrer an weiterführenden Schulen, Fach: Deutsch, Klasse 7-10 +++ In dieser Literatur-Kartei bekommen Sie alles, was Sie für den Einsatz des Romans "Ohne Handy - voll am Arsch!" im Unterricht brauchen. Die Arbeitsblätter für die Sekundarstufe sichern das Textverständnis und liefern ergänzende Hintergrundinformationen. So helfen die Materialien Ihren Schülern, die Geschichte der Protagonisten nachzuvollziehen und sich mit den wichtigen Themen des Romans auseinanderzusetzen: Abhängigkeit der Jugendlichen von Handy und Smartphone, Freundschaft innerhalb und außerhalb von sozialen Netzwerken sowie die Nutzung von Diensten wie Facebook und WhatsApp. Die Kopiervorlagen zur Leseförderung enthalten handlungsorientierte Aufgaben, Schreibaufträge, Diskussionsanregungen zur Auseinandersetzung mit dem Thema Social Media u. v. m., die insbesondere an Förderschulen, Hauptschulen, Realschulen, Sekundarschulen, Oberschulen oder Gesamtschulen eingesetzt werden können. Kurz: Wir nehmen Ihnen die Unterrichtsvorbereitung ab und liefern Ihnen sofort einsetzbare Materialien, die die Jugendlichen zum Lesen motivieren und sie auch zu Hause weiterlesen lassen. Themenschwerpunkte dieser Literatur-Kartei: . Abhängigkeit von Handy und Smartphone . Soziale Kontakte ohne Internet - ist das überhaupt noch möglich? . Verantwortungsvoller Umgang mit den digitalen Medien , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 20150914, Produktform: Pergament, Titel der Reihe: K.L.A.R.-Literatur-Kartei##~K.L.A.R. - Literatur-Kartei##, Autoren: Buschendorff, Florian, Seitenzahl/Blattzahl: 64, Keyword: Handysucht; Mobiltelefone; Kopiervorlagen; Klassenlektüre; Literaturkartei; Schullektüre, Fachschema: Handy~Mobilkommunikation / Handy~Pädagogik / Schule, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Erstsprache: Literatur~Weiterführende Schulen, Bildungszweck: für weiterführende Schulen~Für die Kooperative Gesamtschule~Für die Realschule~Für die Sekundarschule~Für die Gesamtschule~Für die Hauptschule~Für die Integrierte Gesamtschule~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Emotionale und soziale Entwicklung~für weiterführende Schulen (Deutschland), Interesse Alter: empfohlenes Alter: ab 13 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 13, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterricht und Didaktik: Erstsprache: Lese- und Schreibkompetenz, Thema: Verstehen, Schulform: RES GES HAS FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 310, Breite: 225, Höhe: 27, Gewicht: 403, Produktform: Ordner, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kamera im FokusDie Kamera im Fokus , Von der gekurbelten zur digitalen Filmkunst in der deutschen Kinematografie , Schläuche & Leitungen > Motorkühlung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: CineGraph Buch##, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße Abbildungen, Keyword: Filmtechnik; Filmproduktion; Filmmaterial; Lichtsetzung; digitale Kamera; CineGraph, Fachschema: Film / Kritik, Rezeption~Film / Recht, Produktion, Wirtschaft, Fachkategorie: Filmproduktion: Produktionstechniken, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 146, Höhe: 17, Gewicht: 253, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
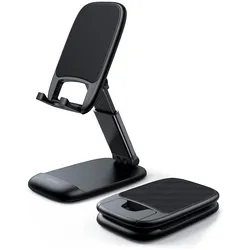
Höhenverstellbarer Ständer für Handy und TabletAusziehbarer Ständer mit modernem Design, der jedes Mobiltelefon und Tablet aufnehmen kann. Der moderne Schreibtischständer kann jedes Gerät von 4,7" bis 11" aufnehmen. Sie können sowohl Ihr Mobiltelefon als auch Ihr Tablet in die Backen klemmen. Der elegante Handy- und Tablet-Ständer ist in einem luxuriösen Design gefertigt, das sich für jeden Arbeitsplatz und jedes Zuhause eignet. Der verstellbare Handy-Ständer kann in der Höhe von 290 bis 430 mm verstellt werden. Mit dem Drehgelenk und dem beweglichen Oberarm können Sie den Tablet-Halter im Handumdrehen in die Position bringen, die Ihnen am besten passt. Die Konstruktion des Ständers ist so stabil wie möglich, damit Sie die Arbeit an Ihrem Gerät optimal genießen können.41,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern Mikroskop-Tablet-Kamera ODC 251Die Mikroskop-Tablet-Kamera KERN ODC 251 besteht aus einem Android Tablet mit 10,5" HD-Display in Kombination mit einer 8-MP-Kamera. Sie ist intuitiv bedienbar und eignet sich für alle trinokularen Mikroskope mit C-Mount-Adapter Die KERN Tablet-Kameras wurden speziell für die einfache und direkte Beobachtung der Proben auf dem Bildschirm entwickelt, egal ob im Laboreinsatz, in der Qualitätsprüfung oder in Ausbildung und Studium Die integrierte Hochleistungs-Kamera verfügt über einen 8-MP-Bildsensor mit einer Sensorgröße von 1/1,8" und kann Videos mit einer Auflösung von 4K aufzeichnen. Damit ermöglicht sie neben der Live-Übertragung des Bildes an das Android Tablet auch die Erstellung hochauflösender Bilder und Videos zur Dokumentation. Messungen, wie z. B. Strecken- und Flächenmessungen sind ebenfalls möglich Ein automatischer Weißabgleich und der automatische Kontrastausgleich kann schnell und einfach vorgenommen werden, was ein effizientes Arbeiten ermöglicht Durch die integrierten Schnittstellen werden eine Vielzahl an weiteren Funktionen bereitgestellt, wie z. B. - Datenspeicherung auf USB-Stick - Anschluss einer USB-Maus - Übertragung des Livebildes auf einen externen Bildschirm per HDMI - Übertragung gespeicherter Daten an externe Empfänger per WLAN oder LAN Im Lieferumfang befindet sich die Tablet-Kamera mit vorinstallierter Messsoftware, das Netzteil, ein Kalibrier-Slide sowie die Betriebsanleitung1219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Buschendorff, Florian: Ohne Handy - voll am Arsch!Ohne Handy - voll am Arsch! , Unterrichtsmaterial für Lehrer an weiterführenden Schulen, Fach: Deutsch, Klasse 7-10 +++ In dieser Literatur-Kartei bekommen Sie alles, was Sie für den Einsatz des Romans "Ohne Handy - voll am Arsch!" im Unterricht brauchen. Die Arbeitsblätter für die Sekundarstufe sichern das Textverständnis und liefern ergänzende Hintergrundinformationen. So helfen die Materialien Ihren Schülern, die Geschichte der Protagonisten nachzuvollziehen und sich mit den wichtigen Themen des Romans auseinanderzusetzen: Abhängigkeit der Jugendlichen von Handy und Smartphone, Freundschaft innerhalb und außerhalb von sozialen Netzwerken sowie die Nutzung von Diensten wie Facebook und WhatsApp. Die Kopiervorlagen zur Leseförderung enthalten handlungsorientierte Aufgaben, Schreibaufträge, Diskussionsanregungen zur Auseinandersetzung mit dem Thema Social Media u. v. m., die insbesondere an Förderschulen, Hauptschulen, Realschulen, Sekundarschulen, Oberschulen oder Gesamtschulen eingesetzt werden können. Kurz: Wir nehmen Ihnen die Unterrichtsvorbereitung ab und liefern Ihnen sofort einsetzbare Materialien, die die Jugendlichen zum Lesen motivieren und sie auch zu Hause weiterlesen lassen. Themenschwerpunkte dieser Literatur-Kartei: . Abhängigkeit von Handy und Smartphone . Soziale Kontakte ohne Internet - ist das überhaupt noch möglich? . Verantwortungsvoller Umgang mit den digitalen Medien , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 20150914, Produktform: Pergament, Titel der Reihe: K.L.A.R.-Literatur-Kartei##~K.L.A.R. - Literatur-Kartei##, Autoren: Buschendorff, Florian, Seitenzahl/Blattzahl: 64, Keyword: Handysucht; Mobiltelefone; Kopiervorlagen; Klassenlektüre; Literaturkartei; Schullektüre, Fachschema: Handy~Mobilkommunikation / Handy~Pädagogik / Schule, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Erstsprache: Literatur~Weiterführende Schulen, Bildungszweck: für weiterführende Schulen~Für die Kooperative Gesamtschule~Für die Realschule~Für die Sekundarschule~Für die Gesamtschule~Für die Hauptschule~Für die Integrierte Gesamtschule~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Emotionale und soziale Entwicklung~für weiterführende Schulen (Deutschland), Interesse Alter: empfohlenes Alter: ab 13 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 13, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterricht und Didaktik: Erstsprache: Lese- und Schreibkompetenz, Thema: Verstehen, Schulform: RES GES HAS FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 310, Breite: 225, Höhe: 27, Gewicht: 403, Produktform: Ordner, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kamera im FokusDie Kamera im Fokus , Von der gekurbelten zur digitalen Filmkunst in der deutschen Kinematografie , Schläuche & Leitungen > Motorkühlung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: CineGraph Buch##, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße Abbildungen, Keyword: Filmtechnik; Filmproduktion; Filmmaterial; Lichtsetzung; digitale Kamera; CineGraph, Fachschema: Film / Kritik, Rezeption~Film / Recht, Produktion, Wirtschaft, Fachkategorie: Filmproduktion: Produktionstechniken, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 146, Höhe: 17, Gewicht: 253, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.